Passerini impulsa cambios al Código Tributario de Córdoba para clarificar la tasa municipal
El intendente de Córdoba, Daniel Passerini, envió al Concejo Deliberante un proyecto para modificar el artıculo 256 del Código Tributario Municipal, buscando precisión y seguridad jurídica frente a un fallo de la Corte y posibles impugnaciones a tasas municipales.
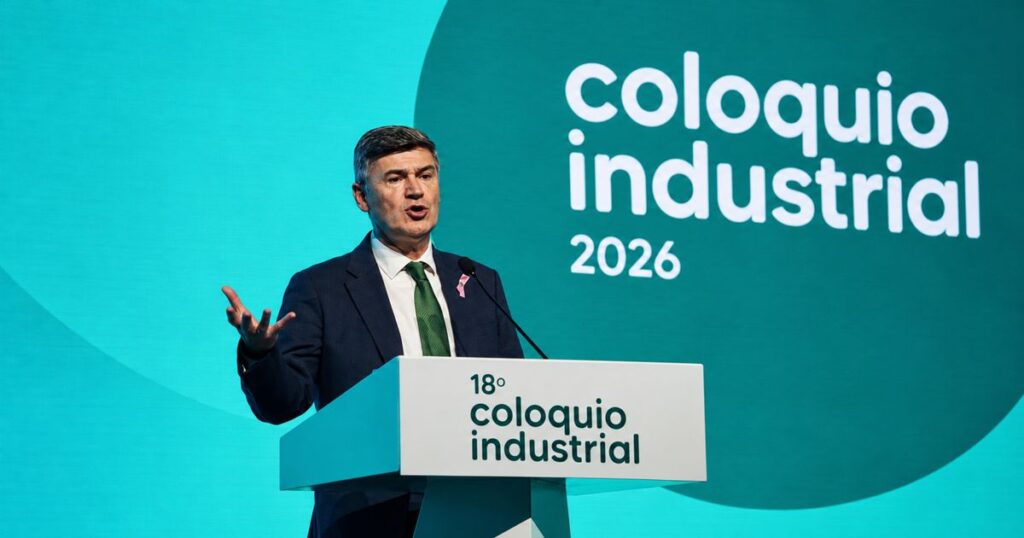
El intendente de Córdoba, Daniel Passerini, remitió este jueves al Concejo Deliberante un proyecto de ordenanza para modificar el artículo 256 del Código Tributario Municipal. El foco de la propuesta es la tasa retributiva por servicios municipales vinculados al ejercicio de actividades comerciales, industriales y de servicios, cuyo hecho imponible quedaría mejor definido y delimitado.
\n
Desde el Ejecutivo municipal sostienen que la iniciativa busca transparentar y detallar de forma taxativa los servicios que el municipio presta a los contribuyentes. Alegan que una definición más precisa podría evitar litigios y cumplir con una necesidad administrativa que se viene demorando durante años. Además, señalan que los impuestos y sus objetos deben revisarse para ajustarse a los cambios de la sociedad.
\n
La propuesta fue rubricada por la Secretaría de Administración Pública y Capital Humano y solicita tratamiento urgente y prioritario, ante lo que se describe como un riesgo jurídico, físico e institucional. El fundamento del pedido se apoya en un fallo de la Corte Suprema de Justicia emitido en septiembre, que cuestiona la modalidad de cobro de algunas tasas por parte de municipios del país. En Córdoba, la recaudación por la tasa de Comercio e Industria representa dos tercios de los ingresos del municipio.
\n
El escrito oficial plantea que la norma actual usa una fórmula de imposición de enorme laxitud y admite una interpretación que podría gravar actividades económicas sin identificar claramente una prestación municipal específica. Por ello, el proyecto propone delimitar los servicios concretos, divisibles e individualizables que la Municipalidad de Córdoba ofrece a quienes desarrollan actividades económicas dentro de la jurisdicción, con el objetivo de fortalecer la seguridad jurídica del sistema tributario local.
\n
Asimismo, el texto advierte que, si prospera una interpretación amplia, podría cuestionarse la naturaleza de la tasa y su compatibilidad con la Ley Nacional de Coparticipación Federal. En esa línea, la administración estadualiza la posibilidad de una nueva denuncia ante la Comisión Federal de Impuestos para analizar la compatibilidad del hecho imponible municipal con esa normativa.
\n
La situación no se limita a Córdoba. En la provincia, los jefes comunales de Córdoba, Río Cuarto, San Francisco y Villa María mantuvieron un encuentro sobre un posible aluvión de demandas y la afectación que podría generar un reto adicional al Impuesto sobre Ingresos Brutos para las administraciones municipales. Los intendentes, todos peronistas, se sienten bajo presión por las políticas nacionales y señalan recortes en la coparticipación y en los fondos del Tesoro como responsables.
\n
Como contexto, los impulsores de la medida destacan que la demanda de servicios básicos ha aumentado en la ciudad, mientras que la recaudación propia cayó ante la crisis económica. Passerini aseguró que, pese a los desafíos, la gestión mantiene el ritmo de obras y busca reducir el gasto en torno a un 10%, para no frenar proyectos estratégicos de la ciudad orientados a la elección de 2027.